50 ทวิ คืออะไร ใครออก และตามจากลูกค้ายังไง
หนังสือรับรองการหักภาษี ณ ที่จ่าย สำหรับฟรีแลนซ์: ลูกค้าต้องออกให้เมื่อไหร่ ใช้ทำอะไรตอนยื่นภาษี และถ้ายังไม่ได้ ต้องตามยังไง
150 ทวิ คืออะไร
50 ทวิ คือชื่อเรียกสั้นๆ ของหนังสือรับรองการหักภาษี ณ ที่จ่าย ตามมาตรา 50 ทวิ แห่งประมวลรัษฎากร เป็นเอกสารที่ยืนยันว่าผู้จ่ายเงินหักภาษีของคุณไว้เท่าไร จากเงินได้ประเภทไหน และจ่ายเมื่อวันที่เท่าไร
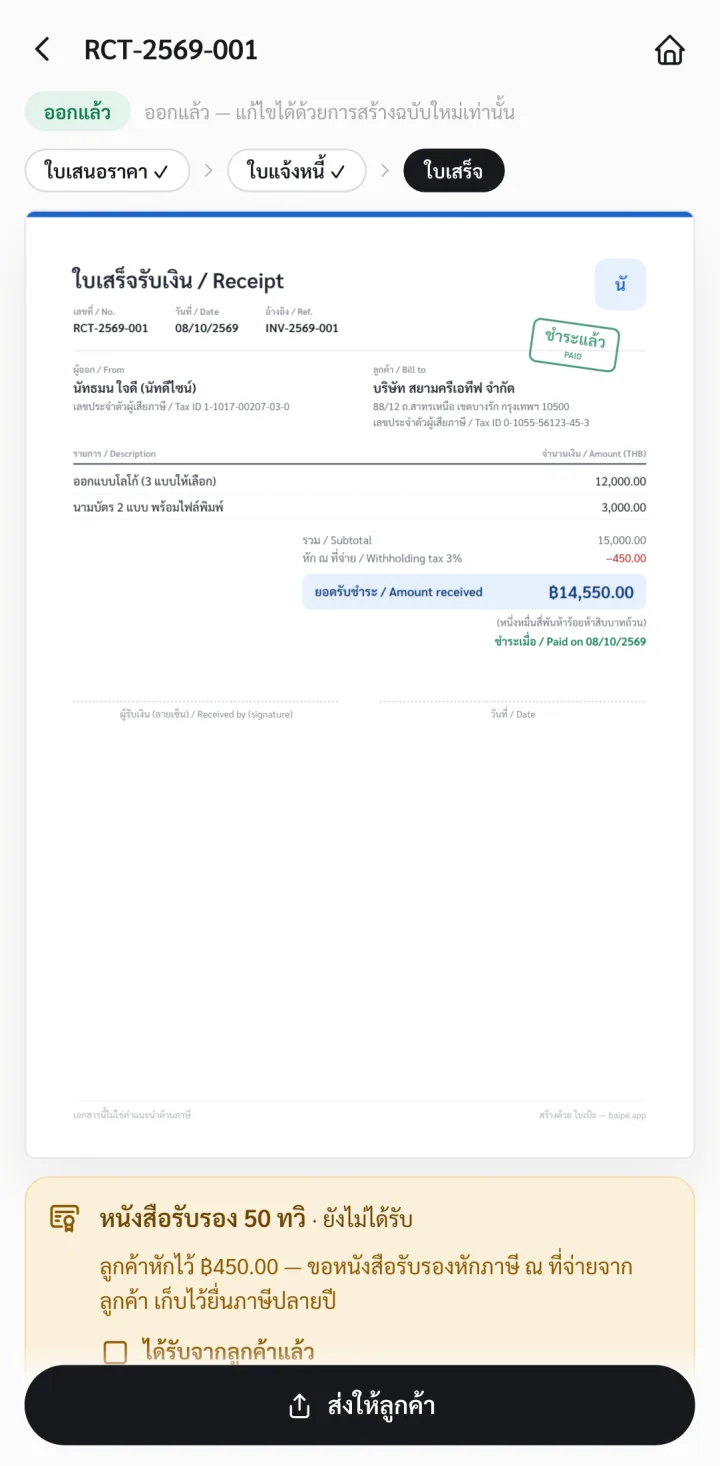
ตัวอย่าง: คุณส่งใบแจ้งหนี้ 15,000 บาท ลูกค้าที่เป็นบริษัทหักภาษี 3% ไว้ 450 บาท และโอนให้คุณ 14,550 บาท ใบ 50 ทวิ คือหลักฐานว่า 450 บาทนั้นถูกนำส่งกรมสรรพากรในชื่อคุณ อยากลองกับยอดของคุณเอง ใช้เครื่องคำนวณหัก ณ ที่จ่ายได้
2ใครเป็นคนออก 50 ทวิ
ผู้จ่ายเงินที่หักภาษีเป็นผู้ออก ซึ่งก็คือลูกค้าของคุณ คุณในฐานะผู้รับเงินไม่ได้ออกใบนี้เอง และไม่ต้องทำแบบฟอร์มไปให้ลูกค้า
ลูกค้าต้องออกให้คุณ 2 ฉบับ ข้อความตรงกัน
- ฉบับที่ 1 สำหรับแนบพร้อมกับแบบแสดงรายการภาษี
- ฉบับที่ 2 สำหรับเก็บไว้เป็นหลักฐาน
3ลูกค้าต้องออกให้เมื่อไหร่
สำหรับค่าบริการและค่าจ้างทำของที่หัก 3% ลูกค้าต้องออก 50 ทวิ ให้ทันทีทุกครั้งที่หักภาษี คือพร้อมกับการจ่ายเงินครั้งนั้น ไม่ใช่รวบไปออกตอนสิ้นปี
ในทางปฏิบัติ หลายบริษัทส่งตามมาหลังโอนเงินไม่กี่วัน หรือส่งเป็นไฟล์ PDF ทางอีเมล ถ้าผ่านไปหนึ่งถึงสองสัปดาห์แล้วยังไม่ได้ ควรเริ่มตาม
กรณีเงินเดือนและค่าจ้างประจำใช้กำหนดเวลาอีกแบบ: นายจ้างออกให้ภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป หรือภายในหนึ่งเดือนหลังออกจากงาน
4ได้ใบมาแล้ว ตรวจตรงไหน
ตรวจทันทีที่ได้รับ เพราะแก้ตอนนั้นง่ายกว่าตอนใกล้ยื่นภาษี
- ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของคุณ ถูกต้องครบ 13 หลัก
- ชื่อและเลขประจำตัวผู้เสียภาษีของลูกค้าผู้จ่ายเงิน
- วันที่จ่าย จำนวนเงินที่จ่าย และภาษีที่หักไว้ ตรงกับใบแจ้งหนี้และยอดที่โอนเข้าจริง
- ประเภทเงินได้ที่ติ๊กไว้ และแบบที่นำส่ง (เช่น ภ.ง.ด.3)
- ลายมือชื่อผู้จ่ายเงิน
550 ทวิ ใช้ทำอะไร
ฉบับที่ 1 ของ 50 ทวิ ระบุไว้ว่าใช้แนบพร้อมกับแบบแสดงรายการภาษี โดยทั่วไป ภาษีที่ถูกหักถือเป็นภาษีที่จ่ายล่วงหน้า และนำไปหักออกจากภาษีเงินได้ที่คำนวณได้ตอนยื่นภาษีประจำปี
- ถ้าถูกหักไว้มากกว่าภาษีที่ต้องเสีย โดยทั่วไปขอคืนส่วนเกินได้
- ถ้าถูกหักไว้น้อยกว่า จ่ายเพิ่มเฉพาะส่วนต่าง
- 50 ทวิ คือหลักฐานของยอดที่ถูกหัก จึงควรเก็บไว้ให้ครบทุกใบ
วิธียื่นภาษีและการขอคืนขึ้นกับกรณีของแต่ละคน หน้านี้ไม่ได้อธิบายขั้นตอนนั้น ควรถามกรมสรรพากร (โทร 1161) หรือนักบัญชี
6ลูกค้าใช้ e-Withholding Tax
บางบริษัทจ่ายเงินผ่านระบบ e-Withholding Tax ของธนาคาร ธนาคารจะหักภาษีตอนโอนและนำส่งกรมสรรพากรแทนลูกค้า ในกรณีนี้ลูกค้าได้รับยกเว้น ไม่ต้องออก 50 ทวิ ให้คุณ (ประกาศอธิบดีกรมสรรพากร ฉบับที่ 20)
ธนาคารจะส่งหลักฐานการรับชำระภาษีทางอิเล็กทรอนิกส์ให้คุณ หลักฐานนี้ใช้เป็นหลักฐานการหักภาษี ณ ที่จ่ายแทน 50 ทวิ จึงควรเก็บไว้ คุณยังตรวจยอดที่ถูกหักได้จากระบบของกรมสรรพากร ด้วยชื่อผู้ใช้และรหัสผ่านที่ใช้ยื่นภาษีออนไลน์ ถ้าไม่แน่ใจว่าลูกค้าใช้ระบบนี้หรือไม่ ถามฝ่ายบัญชีของลูกค้าได้
7ไม่ได้ 50 ทวิ ต้องทำยังไง
ลูกค้ามีหน้าที่ตามกฎหมายที่ต้องออกให้ ผู้ที่ไม่ออกมีโทษปรับไม่เกิน 2,000 บาทตามมาตรา 35 แห่งประมวลรัษฎากร แต่ส่วนใหญ่เป็นเรื่องลืมหรือเอกสารค้างที่ฝ่ายบัญชี ตามอย่างสุภาพเป็นขั้นๆ มักได้ผล
- ระบุในใบแจ้งหนี้ตั้งแต่แรก ว่ายอดนี้หัก ณ ที่จ่าย 3% และขอให้ส่ง 50 ทวิ มาพร้อมหลักฐานการโอน
- ตามที่ฝ่ายบัญชี ไม่ใช่คนที่จ้างงาน เพราะฝ่ายบัญชีเป็นผู้ออกเอกสาร แจ้งเลขที่ใบแจ้งหนี้ วันที่โอน และยอดที่ถูกหัก
- ขอเป็นไฟล์ PDF ก่อน แล้วค่อยขอฉบับจริงตามมา จะได้เร็วกว่ารอไปรษณีย์
- ตามก่อนสิ้นปี อย่ารอถึงช่วงยื่นภาษี เพราะฝ่ายบัญชีจะงานล้นและเอกสารเก่าหายาก
- ยังไม่ได้อีก ปรึกษาสำนักงานสรรพากรพื้นที่ หรือโทร 1161
ข้อความที่ใช้ตามได้: "สวัสดีครับ/ค่ะ รบกวนขอหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ของใบแจ้งหนี้เลขที่ … ที่โอนเมื่อวันที่ … ยอดที่หักไว้ … บาท ส่งเป็นไฟล์ PDF มาก่อนได้เลยครับ/ค่ะ ขอบคุณครับ/ค่ะ"
8ทำ 50 ทวิ หาย หรือข้อมูลในใบผิด
- ทำหาย: ขอให้ลูกค้าออกใบแทน ลูกค้าถ่ายสำเนาจากฉบับที่เก็บไว้ เขียนว่า "ใบแทน" และลงลายมือชื่อรับรอง
- ข้อมูลผิด: ขอให้ลูกค้าออกฉบับใหม่ที่ถูกต้อง อย่าแก้ไขหรือขีดฆ่าเองในใบ
9แบบฟอร์ม 50 ทวิ ดาวน์โหลดได้ที่ไหน
ผู้กรอกแบบฟอร์มคือลูกค้าผู้จ่ายเงิน ไม่ใช่คุณ แต่ลูกค้ารายเล็กที่ไม่เคยหักภาษีมาก่อนอาจไม่รู้ว่าต้องใช้แบบไหน ส่งลิงก์ของกรมสรรพากรให้ได้เลย
- แบบหนังสือรับรองการหักภาษี ณ ที่จ่าย (PDF) จากหน้าแบบฟอร์มภาษีเงินได้หัก ณ ที่จ่ายของกรมสรรพากร
- โปรแกรมออกหนังสือรับรองตามมาตรา 50 ทวิของกรมสรรพากร สำหรับผู้จ่ายเงินที่ออกด้วยคอมพิวเตอร์
ใบเป๊ะไม่มีแบบฟอร์มนี้ให้ดาวน์โหลด เพราะผู้รับเงินไม่ได้เป็นผู้ออก
10ติดตาม 50 ทวิ ด้วยใบเป๊ะ
ใบเป๊ะไม่ได้ออก 50 ทวิ เพราะเป็นหน้าที่ของลูกค้า แอปช่วยให้คุณรู้ว่าใบไหนยังไม่ได้รับ
- เปิด "หัก ณ ที่จ่าย" ตอนสร้างใบแจ้งหนี้ แอปจะแสดงยอดที่คุณจะได้รับจริง และบอกลูกค้าในเอกสารว่ายอดนี้หักภาษี
- เมื่อบันทึกรับเงิน เอกสารนั้นจะมีรายการ 50 ทวิ สถานะ "รอรับ" จนกว่าคุณจะแตะว่าได้รับแล้ว หรือลูกค้าใช้ e-Withholding Tax
- แท็บ "สรุป" แสดงยอดที่ถูกหักสะสมของปี และรายการ 50 ทวิ ที่ยังไม่ได้รับ
ออกเอกสารได้ฟรี 3 ใบ ไม่ต้องสมัคร เริ่มได้ที่ app.baipe.app หรืออ่านวิธีออกใบแจ้งหนี้บนมือถือ
11คำถามที่พบบ่อย
50 ทวิ ใครเป็นคนออก
ผู้จ่ายเงินที่หักภาษี ณ ที่จ่ายเป็นผู้ออก สำหรับฟรีแลนซ์คือลูกค้าที่เป็นบริษัทหรือนิติบุคคล ผู้รับเงินไม่ได้ออกเอง
ลูกค้าต้องออก 50 ทวิ ให้เมื่อไหร่
สำหรับค่าบริการและค่าจ้างทำของ ต้องออกให้ทันทีทุกครั้งที่หักภาษี คือพร้อมกับการจ่ายเงินครั้งนั้น
ไม่มี 50 ทวิ ยื่นภาษีได้ไหม
50 ทวิ เป็นหลักฐานของภาษีที่ถูกหัก ถ้ายังไม่ได้ ควรตามจากลูกค้าก่อน แล้วถามกรมสรรพากร (โทร 1161) หรือนักบัญชีว่ากรณีของคุณควรยื่นอย่างไร
50 ทวิ ได้เป็นไฟล์ PDF ใช้ได้ไหม
ใช้ตรวจยอดและความถูกต้องได้ทันที เพื่อความแน่นอน ควรขอฉบับที่ลงลายมือชื่อผู้จ่ายเงินเก็บไว้ด้วย
ฟรีแลนซ์ต้องออก 50 ทวิ ให้ลูกค้าไหม
ไม่ต้อง ฟรีแลนซ์เป็นผู้ถูกหักภาษี จึงเป็นฝ่ายรับใบ เอกสารที่ฟรีแลนซ์ออกให้ลูกค้าคือใบเสนอราคา ใบแจ้งหนี้ และใบเสร็จรับเงิน
ลูกค้าใช้ e-Withholding Tax จะได้ 50 ทวิ ไหม
ไม่ได้ใบกระดาษ เพราะธนาคารนำส่งภาษีและข้อมูลให้กรมสรรพากรแทน คุณตรวจหลักฐานการถูกหักได้จากเว็บไซต์กรมสรรพากร
12แหล่งอ้างอิง
กฎที่อ้างในหน้านี้มาจากเอกสารของกรมสรรพากรต่อไปนี้ ตรวจกับต้นฉบับล่าสุดเมื่อ 8 ตุลาคม 2569
- ประมวลรัษฎากร มาตรา 50 ทวิ หน้าที่ออกหนังสือรับรองและกำหนดเวลา
- ประมวลรัษฎากร มาตรา 35 โทษของการไม่ปฏิบัติตามมาตรา 50 ทวิ
- ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 62) จำนวนฉบับ ข้อความในแต่ละฉบับ และการออกใบแทน
- ประกาศอธิบดีกรมสรรพากร (ฉบับที่ 20) การนำส่งภาษีผ่านระบบ e-Withholding Tax และการยกเว้นการออกหนังสือรับรอง
- คำสั่งกรมสรรพากรที่ ท.ป.4/2528 อัตราหัก ณ ที่จ่ายตามประเภทเงินได้