ใบแจ้งหนี้ ใบเสร็จรับเงิน ใบกำกับภาษี ต่างกันอย่างไร
ใบแจ้งหนี้ใช้ขอเก็บเงิน ใบเสร็จรับเงินยืนยันว่าได้รับเงินแล้ว ใบกำกับภาษีออกได้เฉพาะผู้ที่จดทะเบียน VAT หน้านี้อธิบายว่าแต่ละใบออกเมื่อไหร่ ต้องมีอะไร และฟรีแลนซ์ใช้ใบไหน
1สรุป: 3 ใบนี้ต่างกันอย่างไร
| เอกสาร | ออกเมื่อไหร่ | ใช้ทำอะไร | ใครออกได้ |
|---|---|---|---|
| ใบแจ้งหนี้ (Invoice) | ส่งงานแล้ว ยังไม่ได้รับเงิน | แจ้งยอดและขอให้ลูกค้าจ่าย | ผู้ขายหรือผู้ให้บริการทุกคน |
| ใบเสร็จรับเงิน (Receipt) | เมื่อได้รับเงิน | ยืนยันว่าได้รับเงินแล้ว | ผู้รับเงินทุกคน |
| ใบกำกับภาษี (Tax invoice) | เมื่อความรับผิดในการเสีย VAT เกิดขึ้น | แสดง VAT ที่เรียกเก็บจากลูกค้า | เฉพาะผู้ประกอบการจดทะเบียน VAT |
ฟรีแลนซ์ที่ไม่ได้จดทะเบียน VAT ใช้ใบเสนอราคา ใบแจ้งหนี้ และใบเสร็จรับเงิน และออกใบกำกับภาษีไม่ได้
2ใบแจ้งหนี้ คืออะไร
ใบแจ้งหนี้ (Invoice) คือเอกสารที่ผู้ขายหรือผู้ให้บริการส่งให้ลูกค้าเพื่อขอเก็บเงิน บอกว่าทำงานอะไร ยอดเท่าไร ต้องจ่ายภายในวันไหน และจ่ายทางไหน
- ใบแจ้งหนี้ไม่ใช่ใบเสร็จรับเงิน เพราะออกก่อนได้รับเงิน จึงใช้ยืนยันว่าจ่ายแล้วไม่ได้
- ใบแจ้งหนี้ไม่ใช่ใบกำกับภาษี ถึงจะออกโดยผู้ที่จดทะเบียน VAT ก็ต้องมีรายการของใบกำกับภาษีครบก่อนจึงจะเป็นใบกำกับภาษี
ใบแจ้งหนี้โดยทั่วไปมีชื่อและที่อยู่ของทั้งสองฝ่าย เลขที่เอกสาร วันที่ รายการงาน ยอดรวม กำหนดชำระ และช่องทางจ่ายเงิน ถ้าลูกค้าเป็นบริษัทและหักภาษี ณ ที่จ่าย ควรบอกยอดที่จะได้รับจริงไว้ด้วย คิดได้ที่เครื่องคำนวณหัก ณ ที่จ่าย และใส่ QR Code พร้อมเพย์ระบุยอดให้ลูกค้าสแกนจ่ายได้
3ใบแจ้งหนี้กับใบวางบิล ต่างกันไหม
ในทางปฏิบัติสองคำนี้ใช้แทนกันบ่อย ทั้งคู่เป็นเอกสารขอเก็บเงิน โดยทั่วไปใบวางบิลใช้รวมใบแจ้งหนี้หลายใบเพื่อเรียกเก็บครั้งเดียวตามรอบจ่ายเงินของลูกค้า
ถ้าฝ่ายบัญชีของลูกค้าขอ "ใบวางบิล" ถามว่าต้องการเอกสารชื่อนั้นแยกอีกใบ หรือใช้ใบแจ้งหนี้ได้
4ใบเสร็จรับเงิน คืออะไร
ใบเสร็จรับเงิน (Receipt) คือหลักฐานว่าคุณได้รับเงินแล้ว ประมวลรัษฎากรเรียกว่า "ใบรับ" ตามมาตรา 105 ผู้รับเงินต้องออกใบรับให้ผู้จ่ายเงินทันทีทุกครั้งที่รับเงิน เมื่อเงินที่รับแต่ละครั้งเกินจำนวนที่อธิบดีกรมสรรพากรกำหนด ไม่ว่าลูกค้าจะขอหรือไม่ วิธีที่ง่ายคือออกทุกครั้งที่ได้รับเงิน
ผู้ที่รับเงินเป็นปกติธุระต้องเก็บสำเนาใบรับไว้ไม่น้อยกว่า 5 ปี และใบรับต้องมีรายการอย่างน้อยตามมาตรา 105 ทวิ ดังนี้
- เลขประจำตัวผู้เสียภาษีอากรของผู้ออกใบรับ
- ชื่อหรือยี่ห้อของผู้ออกใบรับ
- เลขลำดับของเล่มและของใบรับ
- วัน เดือน ปี ที่ออกใบรับ
- จำนวนเงินที่รับ
- ชนิด ชื่อ จำนวน และราคาสินค้า กรณีขายสินค้าที่มีราคาตั้งแต่ 100 บาทขึ้นไป
ผู้ที่ไม่ออกใบรับทันทีที่รับเงิน หรือออกเป็นจำนวนเงินน้อยกว่าที่รับจริง มีโทษตามมาตรา 127 ทวิ
ถ้าลูกค้าหักภาษี ณ ที่จ่าย เอกสารอีกใบที่เกี่ยวกับเงินก้อนนี้คือหนังสือรับรองการหักภาษี ที่ลูกค้าเป็นฝ่ายออกให้คุณ อ่านที่ 50 ทวิ คืออะไร
5ใบกำกับภาษี คืออะไร
ใบกำกับภาษี (Tax invoice) คือเอกสารของระบบภาษีมูลค่าเพิ่ม ตามมาตรา 86 แห่งประมวลรัษฎากร ผู้ประกอบการจดทะเบียน VAT ต้องออกใบกำกับภาษีทุกครั้งที่ขายสินค้าหรือให้บริการ ทันทีที่ความรับผิดในการเสียภาษีมูลค่าเพิ่มเกิดขึ้น และส่งมอบให้ผู้ซื้อ
ใบกำกับภาษีแบบเต็มรูปต้องมีรายการอย่างน้อยตามมาตรา 86/4 ดังนี้
- คำว่า "ใบกำกับภาษี" ในที่ที่เห็นได้เด่นชัด
- ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีอากรของผู้ออก
- ชื่อและที่อยู่ของผู้ซื้อสินค้าหรือผู้รับบริการ
- หมายเลขลำดับของใบกำกับภาษี
- ชื่อ ชนิด ประเภท ปริมาณ และมูลค่าของสินค้าหรือบริการ
- จำนวนภาษีมูลค่าเพิ่ม แยกจากมูลค่าสินค้าหรือบริการให้ชัดเจน
- วัน เดือน ปี ที่ออก
- ข้อความอื่นที่อธิบดีกรมสรรพากรกำหนด
ลูกค้าที่จดทะเบียน VAT ขอใบกำกับภาษีเพราะโดยทั่วไปใช้เป็นหลักฐานภาษีซื้อของกิจการ
6ไม่ได้จด VAT ออกใบกำกับภาษีได้ไหม
ไม่ได้ มาตรา 86/13 ห้ามผู้ที่ไม่ใช่ผู้ประกอบการจดทะเบียนออกใบกำกับภาษี ผู้ที่ออกโดยไม่มีสิทธิต้องรับผิดในภาษีมูลค่าเพิ่มตามจำนวนที่ปรากฏในใบนั้น เสมือนเป็นผู้ประกอบการจดทะเบียน
- ไม่ใช้คำว่า "ใบกำกับภาษี" บนเอกสาร และไม่บวก VAT 7% ในใบแจ้งหนี้หรือใบเสร็จรับเงิน
- ลูกค้าขอใบกำกับภาษี: แจ้งว่าคุณไม่ได้จดทะเบียน VAT และออกใบเสร็จรับเงินให้แทน ดูข้อความที่ใช้ตอบได้ในไม่ได้จด VAT ออกเอกสารอะไรได้บ้าง
- ผู้ประกอบการที่มีรายรับจากการขายสินค้าหรือให้บริการไม่เกิน 1.8 ล้านบาทต่อปี ไม่ต้องจดทะเบียน VAT (กรมสรรพากร) ถ้ารายรับของคุณใกล้หรือเกินจำนวนนี้ ถามกรมสรรพากรหรือนักบัญชีเรื่องการจดทะเบียน
7ใบเสร็จรับเงิน/ใบกำกับภาษี ในใบเดียวกัน
เอกสารที่หัวกระดาษเขียนว่า "ใบเสร็จรับเงิน/ใบกำกับภาษี" เป็นของผู้ที่จดทะเบียน VAT มาตรา 105 ให้ผู้ประกอบการจดทะเบียนที่ออกใบกำกับภาษีซึ่งมีข้อความแสดงว่าได้รับเงินแล้ว ถือใบกำกับภาษีนั้นเป็นใบรับได้ จึงรวมสองอย่างไว้ในใบเดียว
ผู้ที่ไม่ได้จดทะเบียน VAT ออกได้แค่ใบเสร็จรับเงิน
8งานหนึ่งงาน ใช้เอกสารอะไรบ้าง
ตัวอย่างงานออกแบบ 15,000 บาท ลูกค้าเป็นบริษัท ผู้รับงานไม่ได้จดทะเบียน VAT
- ใบเสนอราคา ก่อนเริ่มงาน: บอกขอบเขตงานและราคา 15,000 บาท ให้ลูกค้าตกลง
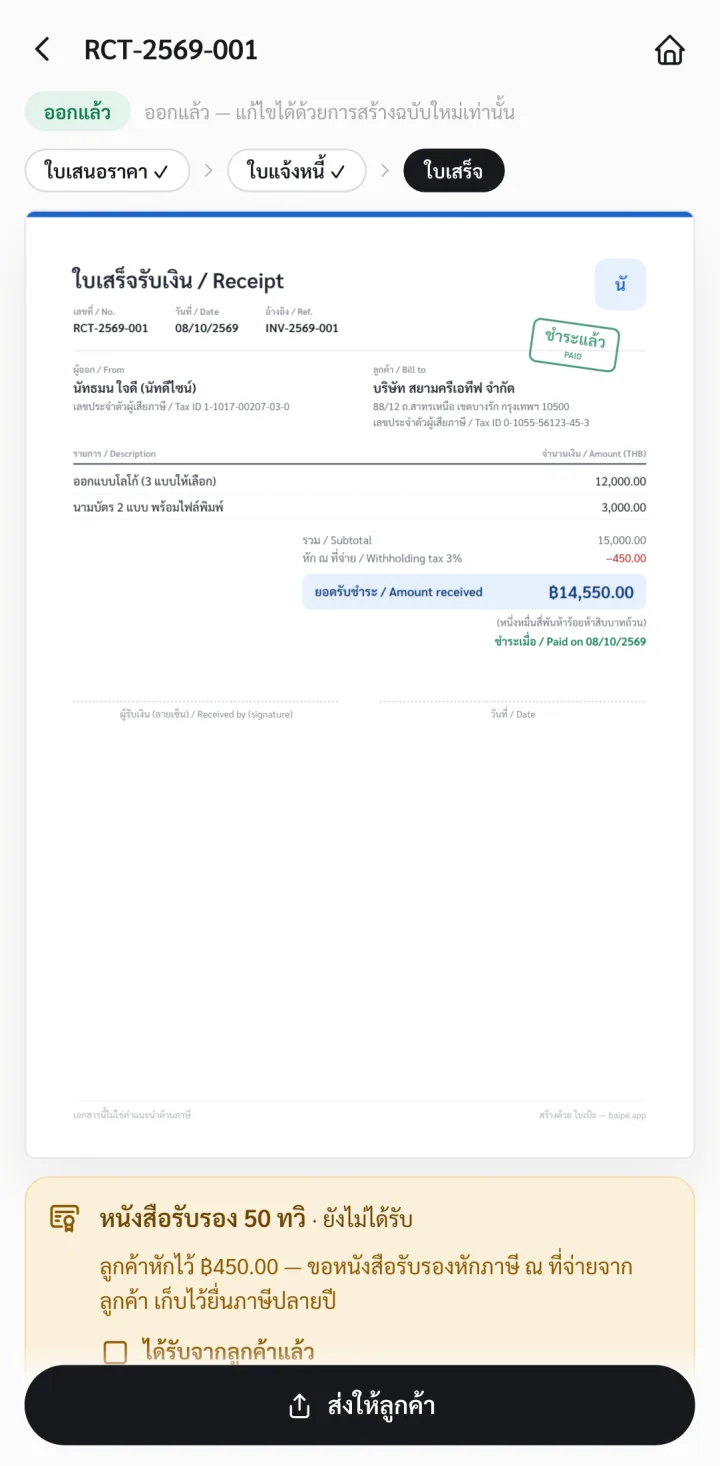
- ใบแจ้งหนี้ เมื่อส่งงาน: ขอเก็บ 15,000 บาท ระบุว่าลูกค้าหัก ณ ที่จ่าย 3% จำนวน 450 บาท ยอดที่ต้องโอน 14,550 บาท
- ใบเสร็จรับเงิน เมื่อเงินเข้า: ยืนยันว่าได้รับเงินแล้ว
- 50 ทวิ จากลูกค้า: หลักฐานของ 450 บาทที่ถูกหัก ใบนี้ลูกค้าเป็นผู้ออก
9ออกใบเสนอราคา ใบแจ้งหนี้ ใบเสร็จ ด้วยใบเป๊ะ
ใบเป๊ะออกใบเสนอราคา ใบแจ้งหนี้ และใบเสร็จรับเงินบนมือถือ เปลี่ยนจากใบหนึ่งเป็นใบถัดไปได้ในแตะเดียว โดยไม่ต้องพิมพ์ข้อมูลซ้ำ เอกสารเป็นแบบไม่มี VAT ใบเป๊ะไม่ออกใบกำกับภาษี
ออกเอกสารได้ฟรี 3 ใบ ไม่ต้องสมัคร เริ่มได้ที่ app.baipe.app หรืออ่านวิธีออกใบแจ้งหนี้บนมือถือ
10คำถามที่พบบ่อย
ใบแจ้งหนี้กับใบเสร็จรับเงิน ต่างกันยังไง
ใบแจ้งหนี้ออกก่อนได้รับเงินเพื่อขอให้ลูกค้าจ่าย ใบเสร็จรับเงินออกเมื่อได้รับเงินแล้วเพื่อยืนยันการรับเงิน
ใบแจ้งหนี้ใช้แทนใบเสร็จรับเงินได้ไหม
ไม่ได้ ใบแจ้งหนี้บอกแค่ว่ามียอดที่ต้องจ่าย ไม่ได้ยืนยันว่าจ่ายแล้ว เมื่อได้รับเงินต้องออกใบเสร็จรับเงินอีกใบ
ใบแจ้งหนี้คือใบกำกับภาษีไหม
ไม่ใช่ ใบกำกับภาษีออกได้เฉพาะผู้ประกอบการจดทะเบียน VAT และต้องมีรายการตามมาตรา 86/4 เช่น คำว่า "ใบกำกับภาษี" และจำนวนภาษีมูลค่าเพิ่มที่แยกไว้ชัดเจน
ใบเสร็จรับเงินกับใบกำกับภาษี เหมือนกันไหม
ไม่เหมือน ใบเสร็จรับเงินยืนยันการรับเงิน ใครรับเงินก็ออกได้ ใบกำกับภาษีแสดง VAT ที่เรียกเก็บ ออกได้เฉพาะผู้ที่จดทะเบียน VAT ซึ่งรวมสองอย่างไว้ในใบเดียวได้
ไม่ได้จด VAT ออกใบเสร็จรับเงินได้ไหม
ได้ ใบเสร็จรับเงินไม่เกี่ยวกับการจดทะเบียน VAT ผู้รับเงินออกได้ และไม่ต้องบวก VAT
ไม่จด VAT ออกใบกำกับภาษีได้ไหม
ไม่ได้ มาตรา 86/13 แห่งประมวลรัษฎากรห้ามผู้ที่ไม่ใช่ผู้ประกอบการจดทะเบียนออกใบกำกับภาษี และผู้ที่ออกโดยไม่มีสิทธิต้องรับผิดในภาษีมูลค่าเพิ่มตามจำนวนในใบนั้น
บุคคลธรรมดาออกใบแจ้งหนี้และใบเสร็จรับเงินได้ไหม
ได้ ไม่ต้องเป็นบริษัท ใส่ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษี 13 หลักของคุณในเอกสาร
ใบเสร็จรับเงินกับบิลเงินสด ต่างกันยังไง
โดยทั่วไปบิลเงินสดเป็นชื่อเรียกใบรับเงินที่ร้านค้าออกให้ตอนขายและรับเงินทันที ทำหน้าที่ยืนยันการรับเงินเช่นเดียวกับใบเสร็จรับเงิน
11แหล่งอ้างอิง
กฎที่อ้างในหน้านี้มาจากเอกสารของกรมสรรพากรต่อไปนี้ ตรวจกับต้นฉบับล่าสุดเมื่อ 8 ตุลาคม 2569
- ประมวลรัษฎากร มาตรา 86, 86/4 และ 86/13 หน้าที่ออกใบกำกับภาษี รายการในใบกำกับภาษี และผู้ที่ไม่มีสิทธิออก
- ประมวลรัษฎากร มาตรา 105 หน้าที่ออกใบรับ และการถือใบกำกับภาษีเป็นใบรับ
- ประมวลรัษฎากร มาตรา 105 ทวิ รายการในใบรับ และการเก็บสำเนา 5 ปี
- ประมวลรัษฎากร มาตรา 127 ทวิ โทษของการไม่ออกใบรับ
- กรมสรรพากร: ผู้ประกอบกิจการที่ไม่ต้องจดทะเบียนภาษีมูลค่าเพิ่ม รายรับไม่เกิน 1.8 ล้านบาทต่อปี