ตัวอย่างใบเสร็จรับเงิน บุคคลธรรมดาและฟรีแลนซ์
ใบเสร็จรับเงินคือหลักฐานว่าคุณได้รับเงินจากลูกค้าแล้ว ฟรีแลนซ์และบุคคลธรรมดาออกเมื่อได้รับเงิน หน้านี้มีตัวอย่างที่กรอกครบแล้วของงาน 15,000 บาทที่ลูกค้าหัก ณ ที่จ่าย 3% อธิบายทีละส่วนว่าใส่อะไร และรายการไหนที่กฎหมายกำหนด
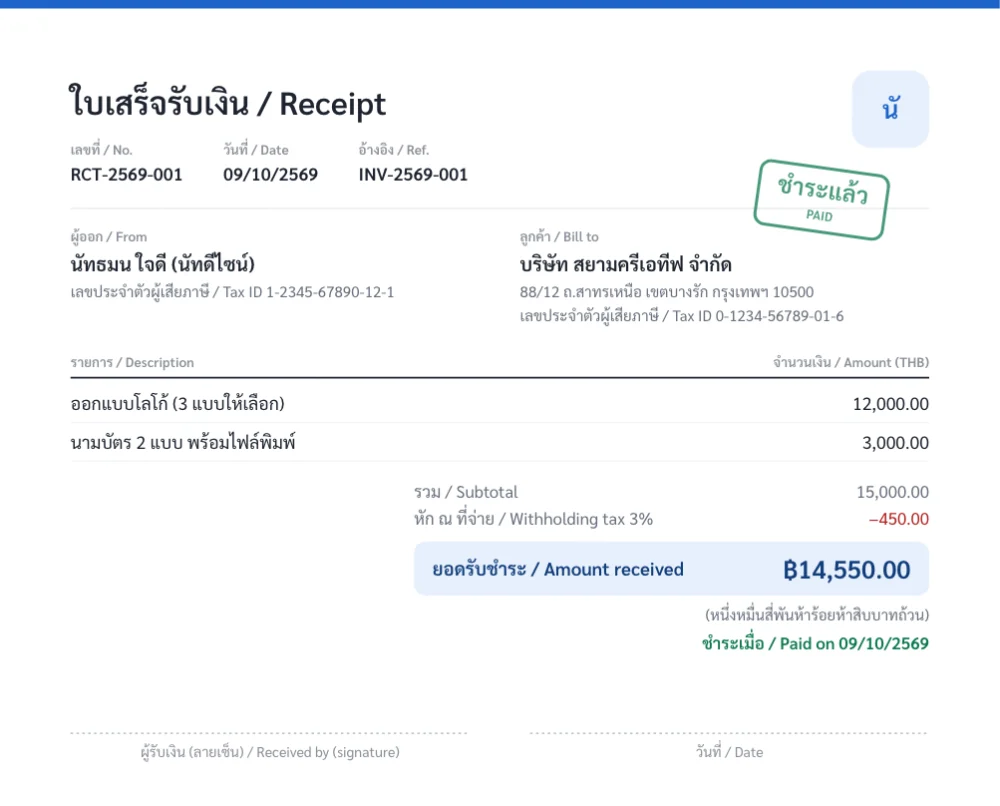
ในใบนี้มีอะไรบ้าง
- เลขที่ วันที่ และเลขที่ใบแจ้งหนี้ที่อ้างอิง
- ชื่อและเลขผู้เสียภาษีของผู้ออก ซึ่งคือผู้รับเงิน
- ชื่อ ที่อยู่ และเลขผู้เสียภาษีของลูกค้า
- รายการงานและราคาแต่ละรายการ
- ยอดรวม หัก ณ ที่จ่าย 3% และยอดรับชำระ
- วันที่ชำระ ตรา "ชำระแล้ว" และช่องลายเซ็นผู้รับเงิน
ออกฟรี 3 ใบ ไม่ต้องสมัคร ทำในมือถือ ได้ไฟล์ PDF ส่งทาง LINE
1ใบเสร็จรับเงินออกเมื่อไหร่
ออกเมื่อได้รับเงินแล้ว เพื่อให้ลูกค้ามีหลักฐานว่าจ่ายแล้ว ประมวลรัษฎากรเรียกใบเสร็จรับเงินว่า "ใบรับ" หน้าที่ออกใบรับอยู่ในมาตรา 105 และโทษของการไม่ออกอยู่ในมาตรา 127 ทวิ คำอธิบายของสองมาตรานี้อยู่ที่ ใบแจ้งหนี้ ใบเสร็จรับเงิน ใบกำกับภาษี ต่างกันอย่างไร
ใบในตัวอย่างออกจากใบแจ้งหนี้ตัวอย่างเลขที่ INV-2569-001 หลังลูกค้าโอนเงิน รายการและยอดจึงตรงกับใบแจ้งหนี้ ตัวอย่างทั้งสามใบทำในวันเดียวกัน วันที่จึงเหมือนกัน งานจริงแต่ละใบลงวันที่ที่ออก
2ใบเสร็จรับเงินต้องมีอะไรบ้าง
รายการในใบเสร็จรับเงินมีกฎหมายกำหนด ต่างจากใบเสนอราคาและใบแจ้งหนี้ ใบรับต้องมีรายการอย่างน้อยตามมาตรา 105 ทวิ ดังนี้
- เลขประจำตัวผู้เสียภาษีอากรของผู้ออกใบรับ
- ชื่อหรือยี่ห้อของผู้ออกใบรับ
- เลขลำดับของเล่มและของใบรับ
- วัน เดือน ปี ที่ออกใบรับ
- จำนวนเงินที่รับ
- ชนิด ชื่อ จำนวน และราคาสินค้า กรณีขายสินค้าที่มีราคาตั้งแต่ 100 บาทขึ้นไป
หน้านี้บอกว่าแต่ละรายการอยู่ตรงไหนของใบตัวอย่าง ไม่ได้รับรองว่าใบเสร็จของคุณครบตามกฎหมายในทุกกรณี เช่น เลขที่เอกสารแบบเรียงลำดับที่ไม่มีเลขเล่ม หรือจำนวนเงินที่ควรแสดงเมื่อถูกหักภาษี ถ้าไม่แน่ใจ ควรถามกรมสรรพากร (โทร 1161) หรือนักบัญชี
3แต่ละส่วนในใบเสร็จรับเงินตัวอย่าง
ไล่ตามตัวอย่างด้านบนจากบนลงล่าง ส่วนที่เขียนว่า "มาตรา 105 ทวิ" คือรายการในหัวข้อก่อนหน้า ส่วนที่เหลือเป็นแนวปฏิบัติทางการค้า
| ส่วน | ในตัวอย่าง | ใส่ไว้ทำไม |
|---|---|---|
| หัวเอกสาร | ใบเสร็จรับเงิน / Receipt | บอกว่าเป็นหลักฐานการรับเงิน |
| เลขที่ | RCT-2569-001 | มาตรา 105 ทวิ: เลขลำดับของใบรับ |
| วันที่ | 09/10/2569 | มาตรา 105 ทวิ: วัน เดือน ปี ที่ออกใบรับ |
| อ้างอิง | INV-2569-001 | เลขที่ใบแจ้งหนี้ที่ลูกค้าจ่าย ฝ่ายบัญชีใช้จับคู่เอกสาร |
| ผู้ออก | ชื่อ และเลขประจำตัวผู้เสียภาษี 13 หลัก | มาตรา 105 ทวิ: ชื่อและเลขประจำตัวผู้เสียภาษีอากรของผู้ออกใบรับ |
| ลูกค้า | ชื่อบริษัท ที่อยู่ เลขประจำตัวผู้เสียภาษี | ระบุว่ารับเงินจากใคร |
| รายการงาน | ออกแบบโลโก้ 12,000.00 นามบัตร 3,000.00 | บอกว่าเงินนี้เป็นค่าอะไร |
| รวม | 15,000.00 | ราคาของงานทั้งหมด |
| หัก ณ ที่จ่าย 3% | −450.00 | ภาษีที่ลูกค้าหักไว้ ไม่ได้โอนให้คุณ |
| ยอดรับชำระ | ฿14,550.00 พร้อมตัวอักษร | มาตรา 105 ทวิ: จำนวนเงินที่รับ ใบนี้แสดงเงินที่เข้าบัญชีจริง คู่กับยอดรวมและภาษีที่หัก |
| ชำระเมื่อ | 09/10/2569 | วันที่ได้รับเงิน |
| ตรา "ชำระแล้ว / PAID" | มุมขวาบนของใบ | เห็นทันทีว่าใบนี้จ่ายแล้ว |
| ผู้รับเงิน (ลายเซ็น) และวันที่ | เส้นประสองช่องด้านล่าง | ที่สำหรับเซ็นชื่อ เมื่อลูกค้าขอใบที่มีลายเซ็น |
ใบเสร็จรับเงินไม่มี QR พร้อมเพย์ เพราะจ่ายแล้ว และไม่มีบรรทัด VAT เพราะผู้ออกไม่ได้จดทะเบียน VAT
4ตัวอย่างการคิดยอดในใบเสร็จรับเงิน
งานในตัวอย่างราคา 15,000 บาท ลูกค้าเป็นบริษัทและหักภาษี ณ ที่จ่าย 3% (โดยทั่วไปหักจากค่าบริการ ตามคำสั่งกรมสรรพากรที่ ท.ป.4/2528) เงินที่เข้าบัญชีคือ 14,550 บาท
| บรรทัดในใบ | คิดยังไง | จำนวนเงิน (บาท) |
|---|---|---|
| ออกแบบโลโก้ (3 แบบให้เลือก) | ราคาที่ตกลงกัน | 12,000.00 |
| นามบัตร 2 แบบ พร้อมไฟล์พิมพ์ | ราคาที่ตกลงกัน | 3,000.00 |
| รวม | 12,000 + 3,000 | 15,000.00 |
| หัก ณ ที่จ่าย 3% | 15,000 × 3% | −450.00 |
| ยอดรับชำระ | 15,000 − 450 | 14,550.00 |
ใบเป๊ะคิดภาษีหัก ณ ที่จ่ายจากยอดรวมของเอกสารครั้งเดียว ถ้ามีเศษสตางค์จะปัดแบบทั่วไป (ครึ่งสตางค์ขึ้นไปปัดขึ้น) ตัวอย่างนี้ไม่มีเศษ
- หลักฐานของ 450 บาทที่ถูกหักคือหนังสือรับรองการหักภาษี ที่ลูกค้าเป็นฝ่ายออกให้คุณ อ่านที่ 50 ทวิ คืออะไร
- คิดยอดของงานคุณได้ที่เครื่องคำนวณหัก ณ ที่จ่าย
- ถ้าลูกค้าไม่ได้หักภาษี ยอดรับชำระจะเท่ากับยอดรวม
5ใบเสร็จรับเงินของบุคคลธรรมดา
บุคคลธรรมดาและฟรีแลนซ์ออกใบเสร็จรับเงินได้ ไม่ต้องเป็นบริษัท
- ใช้ชื่อ-นามสกุลของคุณ (จะใส่ชื่อที่ใช้รับงานต่อท้ายก็ได้) และเลขประจำตัวผู้เสียภาษี 13 หลักของคุณ
- ถ้าไม่ได้จดทะเบียน VAT ไม่บวก VAT 7% และไม่ใช้หัวเอกสารว่า "ใบเสร็จรับเงิน/ใบกำกับภาษี" ดู ไม่ได้จด VAT ออกเอกสารอะไรได้บ้าง
- ผู้ที่รับเงินเป็นปกติธุระต้องเก็บสำเนาใบรับไว้ไม่น้อยกว่า 5 ปี (มาตรา 105 ทวิ)
6ใบเสร็จรับเงินไม่ใช่อะไร
- ไม่ใช่ใบแจ้งหนี้ ใบแจ้งหนี้ออกก่อนได้รับเงินเพื่อขอเก็บเงิน ดูตัวอย่างใบแจ้งหนี้
- ไม่ใช่ใบกำกับภาษี และผู้ที่ไม่ได้จดทะเบียน VAT ออกใบกำกับภาษีไม่ได้ ตามมาตรา 86/13 แห่งประมวลรัษฎากร
- ไม่ใช่ 50 ทวิ หนังสือรับรองการหักภาษี ณ ที่จ่ายเป็นเอกสารที่ลูกค้าออกให้คุณ
ความต่างของแต่ละใบอ่านได้ที่ ใบแจ้งหนี้ ใบเสร็จรับเงิน ใบกำกับภาษี ต่างกันอย่างไร และเมื่อลูกค้าขอใบกำกับภาษี อ่าน ไม่ได้จด VAT ออกเอกสารอะไรได้บ้าง
7ทำใบเสร็จรับเงินแบบนี้ในมือถือ
ใบในตัวอย่างสร้างจากแอปใบเป๊ะ ทำในเบราว์เซอร์ของมือถือได้ ไม่ต้องติดตั้งและไม่ต้องสมัคร เมื่อบันทึกว่าได้รับเงินในใบแจ้งหนี้แล้ว แตะ "ออกใบเสร็จรับเงิน" รายการและยอดจะตามมาจากใบแจ้งหนี้ ไม่ต้องพิมพ์ซ้ำ
ออกเอกสารได้ฟรี 3 ใบ จากนั้นจ่ายครั้งเดียว ฿249 เพื่อสร้างได้ไม่จำกัดและใส่โลโก้กับลายเซ็น หน้านี้ไม่มีไฟล์ Excel หรือ Word ให้ดาวน์โหลด และไม่มีแบบฟอร์มเปล่าให้พิมพ์ ขั้นตอนแบบมีภาพอยู่ที่วิธีออกใบเสนอราคา ใบแจ้งหนี้ ใบเสร็จ บนมือถือ
8คำถามที่พบบ่อย
ใบเสร็จรับเงินของบุคคลธรรมดาต้องมีอะไรบ้าง
ตามมาตรา 105 ทวิ แห่งประมวลรัษฎากร ใบรับต้องมีอย่างน้อย เลขประจำตัวผู้เสียภาษีอากรและชื่อของผู้ออก เลขลำดับของเล่มและของใบรับ วัน เดือน ปี ที่ออก จำนวนเงินที่รับ และรายการสินค้าเมื่อขายสินค้าราคาตั้งแต่ 100 บาทขึ้นไป
ถูกหัก ณ ที่จ่าย ใบเสร็จรับเงินเขียนยอดเท่าไร
ใบตัวอย่างแสดงทั้งสามยอด คือยอดรวม 15,000 บาท ภาษีที่หัก 450 บาท และยอดรับชำระ 14,550 บาท ถ้าฝ่ายบัญชีของลูกค้าต้องการรูปแบบอื่น ควรถามลูกค้าหรือนักบัญชี
ใบเสร็จรับเงินต้องเซ็นชื่อไหม
ลายเซ็นไม่อยู่ในรายการของมาตรา 105 ทวิ ที่หน้านี้ยกมา แต่ฝ่ายบัญชีของลูกค้าบางรายขอใบที่มีลายเซ็น ใบตัวอย่างมีช่องลายเซ็นผู้รับเงินไว้ให้
ใบเสร็จรับเงินใส่โลโก้และลายเซ็นได้ไหม
ได้ ในใบเป๊ะ โลโก้และลายเซ็นบนเอกสารเป็นส่วนของแบบจ่ายครั้งเดียว ฿249
มีแบบฟอร์มใบเสร็จรับเงิน Excel หรือ Word ให้ดาวน์โหลดไหม
ไม่มี หน้านี้เป็นตัวอย่างและคำอธิบาย ถ้าต้องการใบแบบนี้ สร้างในแอปใบเป๊ะแล้วได้ไฟล์ PDF ฟรี 3 ใบ
ทำใบเสร็จรับเงินภาษาอังกฤษได้ไหม
เอกสารจากใบเป๊ะมีหัวข้อสองภาษา ไทยและอังกฤษ ตามตัวอย่าง ส่วนชื่อและรายการงานพิมพ์เป็นภาษาใดก็ได้
9แหล่งอ้างอิง
กฎที่อ้างในหน้านี้มาจากเอกสารของกรมสรรพากรต่อไปนี้ ตรวจกับต้นฉบับล่าสุดเมื่อ 8 ตุลาคม 2569
- ประมวลรัษฎากร มาตรา 105 หน้าที่ออกใบรับ
- ประมวลรัษฎากร มาตรา 105 ทวิ รายการในใบรับ และการเก็บสำเนา 5 ปี
- ประมวลรัษฎากร มาตรา 127 ทวิ โทษของการไม่ออกใบรับ
- คำสั่งกรมสรรพากรที่ ท.ป.4/2528 การหักภาษี ณ ที่จ่าย 3% จากค่าบริการ โดยผู้จ่ายที่เป็นนิติบุคคล
- ประมวลรัษฎากร มาตรา 50 ทวิ ผู้จ่ายเงินเป็นผู้ออกหนังสือรับรองการหักภาษี ณ ที่จ่าย
- ประมวลรัษฎากร มาตรา 86/13 ผู้ที่ไม่ได้จดทะเบียน VAT ออกใบกำกับภาษีไม่ได้